Domain abschaltventil.de kaufen?
Wir ziehen mit dem Projekt
abschaltventil.de um.
Sind Sie am Kauf der Domain
abschaltventil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschaltventil.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Ventil-Absperrung für Handräder mit Durchmesser 25-64 mm, grün> sicheres Arbeiten bei Wartung, Reinigung oder Instandhaltung Vorbeugung von Personen- und Sachschäden sichtbare, deutliche Hinweise auf die Verriegelung/Sperrung Blockiersystem für Durchgangsventile langlebiges Polypropylen resistent gegenüber Temperaturschwankungen von -40° bis 150° C für Schlösser mit Bügeldurchmesser von max. 6,5 mm und einer Bügellänge von mindestens 38 mm für Handräder mit Durchmesser von 25 bis 64 mm41,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Velleman VTTEST11 Leitungssucher Unterbrechung\r\nNetzwerktester: mit Tongenerator und Prüfspitze\r\nMethode: verwenden Sie den Tongenerator und die Prüfspitze um herauszufinden, ob eine Leitung unterbrochen ist oder nicht und wo sich diese Unterbrechung befindet\r\nSignalanzeige in 3 Modi: Lampe (L), Lautsprecher (Sp) oder beides (S&L)\r\nTongenerator-Ausgang: \'single\' (900Hz) oder \'dual\' (900 - 1000Hz)\r\ngeliefert mit : Tragetasche\r\nTongenerator:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 10mA (unterbrochen) / 20mA (ununterbrochen)\r\nAusgangswellenform: quadratisch ±10Vpp\r\n\'single\' Audiofrequenz: ±900Hz\r\n\'dual\' Audiofrequenz: ±900Hz - 1000Hz\r\nAbmessungen: 115 x 62 x 27mm\r\nGewicht: ±130g\r\nPrüfspitze:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 25mA (L) / 80mA (max. SP Lautstärke) / 100mA (max S&L Lautstärke)\r\nmax. Empfangsempfindlichkeit: > 30mV\r\nmax. Ausgangslautstärke: ±120dB\r\nAbmessungen: 205 x 40 x 38mm\r\nGewicht: ±80g\r\n\r\n Hauptmerkmale \r\n \r\n Technische Details \r\n Unterstützte Steckverbinder RJ-11 \r\n Produktfarbe Weiß \r\n \r\n Energie \r\n Arbeitsspannung 9 V \r\n \r\n Gewicht & Abmessungen \r\n Abmessungen (BxTxH) 205 x 40 x 38 mm \r\n67,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
INF Niedlicher Tassenwärmer im Haustierdesign mit 4 Heizstufen, Touch-Steuerung und automatischer Abschaltung OrangeNiedlicher Tassenwärmer mit Haustierdesign, Touch-Steuerung, 95-mm-Heizfläche, gleichmäßiger Wärme, 45/55/65/75 °C, Timer 2–12 h, Abschaltung nach 4 h, für verschiedene Tassen, 220v/110v, Speicher, Schutz und 1,5-m-Kabel. Niedliches Haustierdesign: Das niedliche Haustierdesign verleiht Schreibtischen, Nachttischen und Küchenarbeitsflächen eine freundliche Note. Der Tassenwärmer verbindet eine 95-mm-Heizfläche mit einfacher Touch-Steuerung und eignet sich für den täglichen Gebrauch mit kompatiblen Tassen und Bechern in unterschiedlichen Formen und aus verschiedenen Materialien. Vier Heizstufen: Vier wählbare Temperaturstufen von 45 °C, 55 °C, 65 °C und 75 °C ermöglichen eine passende Einstellung für verschiedene Getränke. Die konstante Temperaturregelung erwärmt schnell und unterstützt eine gleichmäßige Wärme, während die Einstellung nach dem Einschalten per kurzer Berührung gewechselt werden kann. Flexibler Timer: Die flexible Timer-Steuerung bietet Laufzeiten von 2, 4, 6, 8, 10 oder 12 Stunden. Die standardmäßige automatische Abschaltung nach 4 Stunden, die Abschaltung nach 8 Stunden Dauerbetrieb, der Abschaltschutz und die Speicherfunktion unterstützen eine komfortable Nutzung im Alltag. Flexible Verwendung: Dank 220v/110v Weitspannung lässt sich der Tassenwärmer in verschiedenen Regionen einsetzen. Er ist für Tassen und Becher unterschiedlicher Formen und Materialien geeignet und passt mit seiner kompakten Größe auf Schreibtische, Nachttische oder Küchenarbeitsflächen. Spezifikationen: Farbe: Mehrere Farben Abmessungen: Länge 13,6 cm x Breite 13,6 cm x Höhe 4,3 cm Material: PC + Metall + Silikon + elektronische Komponenten Durchmesser der Heizfläche: 95 mm Temperaturstufen: 45 °C, 55 °C, 65 °C und 75 °C Spannung: 220v/110v Weitspannung Timer-Optionen: 2 Stunden, 4 Stunden, 6 Stunden, 8 Stunden, 10 Stunden und 12 Stunden Standardmäßige automatische Abschaltung: 4 Stunden Maximale kontinuierliche Timer-Laufzeit: 12 Stunden Automatische Abschaltung nach Dauerbetrieb: 8 Stunden Länge des Stromkabels: 1,5 m Steuerungsmethode: Touch-Steuerung Heizmethode: Heizung mit konstanter Temperatur Sicherheitsfunktion: Abschaltschutz Speicherfunktion: Ja Das Paket beinhaltet: Tassenwärmer x1 Bedienungsanleitung x128,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
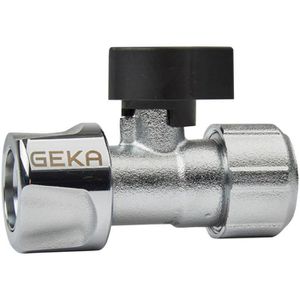
GEKA Regulierstop plus Schlauchstück, 46.0851.9, mit Kugelhahn, zur Regulierung und Absperrung, 1/2 ZollKombinierbar mit allen gängigen Stecksystemen mit 1/2 Zoll (13 mm) Zur stufenlosen Regulierung und Absperrung am Schlauchende und -anfang UV- und Frostbeständigkeit für ganzjährigen und langlebigen Einsatz Schnelles und werkzeugfreies Verbinden dank praktischem Schnellkupplungssystem, auch bei hohem Wasserdruck Aus robustem und verchromtem Messing für lange Haltbarkeit Vollständig kompatibel mit Steckkupplungen von GEKA, Gardena Original, Kärcher und allen erhältlichen Klicksystemen für nahtlose Integration Merkmale: für Schlauch-Ø: 1/2 Zoll (13 mm)17,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
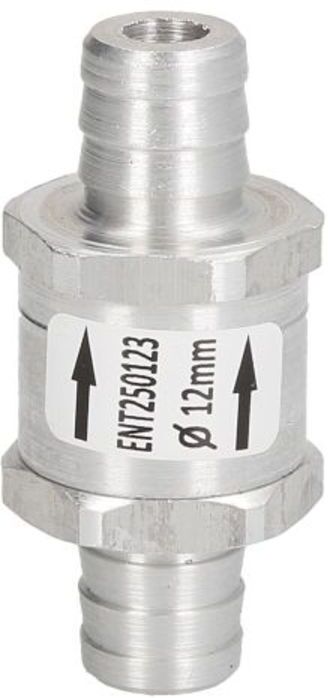
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250123Der Austausch eines defekten Kraftstoffventils stellt die korrekte Systemfunktion wieder her und sorgt dafür, dass der Kraftstoffdruck nach dem Abstellen des Motors zuverlässig gehalten wird. Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Systems und sind damit essenziell für einen reibungslosen Motorbetrieb.Das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 ist ein Qualitätsprodukt des Herstellers ENGITECH. Bestellen Sie das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 bei Motointegrator.2,88 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ventil-Absperrung für Handräder mit Durchmesser 25-64 mm, grün> sicheres Arbeiten bei Wartung, Reinigung oder Instandhaltung Vorbeugung von Personen- und Sachschäden sichtbare, deutliche Hinweise auf die Verriegelung/Sperrung Blockiersystem für Durchgangsventile langlebiges Polypropylen resistent gegenüber Temperaturschwankungen von -40° bis 150° C für Schlösser mit Bügeldurchmesser von max. 6,5 mm und einer Bügellänge von mindestens 38 mm für Handräder mit Durchmesser von 25 bis 64 mm41,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Velleman VTTEST11 Leitungssucher Unterbrechung\r\nNetzwerktester: mit Tongenerator und Prüfspitze\r\nMethode: verwenden Sie den Tongenerator und die Prüfspitze um herauszufinden, ob eine Leitung unterbrochen ist oder nicht und wo sich diese Unterbrechung befindet\r\nSignalanzeige in 3 Modi: Lampe (L), Lautsprecher (Sp) oder beides (S&L)\r\nTongenerator-Ausgang: \'single\' (900Hz) oder \'dual\' (900 - 1000Hz)\r\ngeliefert mit : Tragetasche\r\nTongenerator:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 10mA (unterbrochen) / 20mA (ununterbrochen)\r\nAusgangswellenform: quadratisch ±10Vpp\r\n\'single\' Audiofrequenz: ±900Hz\r\n\'dual\' Audiofrequenz: ±900Hz - 1000Hz\r\nAbmessungen: 115 x 62 x 27mm\r\nGewicht: ±130g\r\nPrüfspitze:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 25mA (L) / 80mA (max. SP Lautstärke) / 100mA (max S&L Lautstärke)\r\nmax. Empfangsempfindlichkeit: > 30mV\r\nmax. Ausgangslautstärke: ±120dB\r\nAbmessungen: 205 x 40 x 38mm\r\nGewicht: ±80g\r\n\r\n Hauptmerkmale \r\n \r\n Technische Details \r\n Unterstützte Steckverbinder RJ-11 \r\n Produktfarbe Weiß \r\n \r\n Energie \r\n Arbeitsspannung 9 V \r\n \r\n Gewicht & Abmessungen \r\n Abmessungen (BxTxH) 205 x 40 x 38 mm \r\n67,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
INF Niedlicher Tassenwärmer im Haustierdesign mit 4 Heizstufen, Touch-Steuerung und automatischer Abschaltung OrangeNiedlicher Tassenwärmer mit Haustierdesign, Touch-Steuerung, 95-mm-Heizfläche, gleichmäßiger Wärme, 45/55/65/75 °C, Timer 2–12 h, Abschaltung nach 4 h, für verschiedene Tassen, 220v/110v, Speicher, Schutz und 1,5-m-Kabel. Niedliches Haustierdesign: Das niedliche Haustierdesign verleiht Schreibtischen, Nachttischen und Küchenarbeitsflächen eine freundliche Note. Der Tassenwärmer verbindet eine 95-mm-Heizfläche mit einfacher Touch-Steuerung und eignet sich für den täglichen Gebrauch mit kompatiblen Tassen und Bechern in unterschiedlichen Formen und aus verschiedenen Materialien. Vier Heizstufen: Vier wählbare Temperaturstufen von 45 °C, 55 °C, 65 °C und 75 °C ermöglichen eine passende Einstellung für verschiedene Getränke. Die konstante Temperaturregelung erwärmt schnell und unterstützt eine gleichmäßige Wärme, während die Einstellung nach dem Einschalten per kurzer Berührung gewechselt werden kann. Flexibler Timer: Die flexible Timer-Steuerung bietet Laufzeiten von 2, 4, 6, 8, 10 oder 12 Stunden. Die standardmäßige automatische Abschaltung nach 4 Stunden, die Abschaltung nach 8 Stunden Dauerbetrieb, der Abschaltschutz und die Speicherfunktion unterstützen eine komfortable Nutzung im Alltag. Flexible Verwendung: Dank 220v/110v Weitspannung lässt sich der Tassenwärmer in verschiedenen Regionen einsetzen. Er ist für Tassen und Becher unterschiedlicher Formen und Materialien geeignet und passt mit seiner kompakten Größe auf Schreibtische, Nachttische oder Küchenarbeitsflächen. Spezifikationen: Farbe: Mehrere Farben Abmessungen: Länge 13,6 cm x Breite 13,6 cm x Höhe 4,3 cm Material: PC + Metall + Silikon + elektronische Komponenten Durchmesser der Heizfläche: 95 mm Temperaturstufen: 45 °C, 55 °C, 65 °C und 75 °C Spannung: 220v/110v Weitspannung Timer-Optionen: 2 Stunden, 4 Stunden, 6 Stunden, 8 Stunden, 10 Stunden und 12 Stunden Standardmäßige automatische Abschaltung: 4 Stunden Maximale kontinuierliche Timer-Laufzeit: 12 Stunden Automatische Abschaltung nach Dauerbetrieb: 8 Stunden Länge des Stromkabels: 1,5 m Steuerungsmethode: Touch-Steuerung Heizmethode: Heizung mit konstanter Temperatur Sicherheitsfunktion: Abschaltschutz Speicherfunktion: Ja Das Paket beinhaltet: Tassenwärmer x1 Bedienungsanleitung x128,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterbrechung Laudes - Vesper - KompletUnterbrechung Laudes - Vesper - Komplet , PSALMENGEBET NEU ENTDECKEN Nicht wenige Christen nehmen am amtlichen kirchlichen Stundengebet teil, indem sie regelmäßig in das Morgen- und Abendlob (in "Laudes", "Vesper" und "Komplet") des monastischen Stundenbuchs oder des Breviers der katholischen Geistlichen einstimmen. Dies hat allerdings die Konsequenz, dass man nahezu 60 der insgesamt 150 Psalmen nie begegnet, da sie auf andere Gebetszeiten verteilt sind. Der handliche Band möchte hierfür Abhilfe schaffen, indem er sämtliche Psalmen in einem Zweimonatsrhythmus auf den Morgen und Abend verteilt, so dass das Psalmengebet wieder in seiner Gesamtheit erfahrbar wird. , Benzindruckregler > Kraftstoffversorgung , Erscheinungsjahr: 202406, Produktform: Leinen, Redaktion: Greshake, Gisbert, Seitenzahl/Blattzahl: 650, Keyword: Beten; Brevier; Psalmen; Stundenbuch, Fachschema: Theologie, Fachkategorie: Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Warengruppe: HC/Religion/Theologie/Populäre Schriften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 188, Breite: 119, Höhe: 25, Gewicht: 369, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.